Domain silberpaste.de kaufen?
Wir ziehen mit dem Projekt
silberpaste.de um.
Sind Sie am Kauf der Domain
silberpaste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain silberpaste.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
CRC CERAMIC PASTE Keramikpaste CERAMIC PASTE 500mlCERAMIC PASTE ist die weiße, metallfreie Schrauben- und Montagepaste. Die universell einsetzbare Hochtemperaturpaste ist bis +1400 °C trennwirksam und als metallfreie Keramikpaste insbesondere für Aluminium- und Edelstahlbauteile im Einsatz. Sie eine hohe Anti-Seize-Wirkung, verhindert Kaltverschweißung und schützt vor Korrosion.31,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Socketol PasteZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Socketol Paste sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.114,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Drachensilber Flacon Schmuck Anhänger mit Granat 925 Silber Schmuck Kunst HandwerkSchmuck Anhänger Flacon aus 925 Silber mit Granat gefasstDieser edle Flacon als Kettenanhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der prachtvolle Edelstein in einer dezenten 925 Sterlingsilber Fassung. Der hochwertige Facettenschliff des Granat verleiht ihm eine elegante Ausstrahlung. Besonders stilvoll gestalten diesen Schmuckanhänger die ganzen Verzierungen im mittelalterlichen Stil, welche rund um das Falcon angebracht sind. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt. Wie ein Flacon, ist dieser Kettenanhänger hohl und kann befüllt werden. Allerdings ist das Volumen der Füllmenge nicht sonderlich groß. Trotz alledem ist der Anhänger sehr robust. Man kann ihn also nicht einfach mit den Fingern zerquetschen. Öffnen lässt sich das Falcon über einen Drehverschluss unterhalb der Öse.Material: 925 Silber Edelstein: GranatLänge Gesamt: 3,5 cmLänge Motiv: 2,5 cmBreite: 1,7 cmSteingröße Ø: 5 mmInnen Öse Ø: 7 x 6 mm Granat: Der Granat funkelt in einer tiefroten Farbe. Seine aristokratische Erscheinung ist in zahlreichen vergangenen Kulturen und Völkern mit dem Begriff der Helligkeit, des Lichtes und der Strahlkraft vorgestellt worden. Die Wikinger etwa legten ihren gefallenen Kameraden diesen besonderen Stein mit ins Grab, damit ihnen dieser den Weg zum Sitz der Götter, nach Walhalla, zeige. Doch der Granat ist nicht einfach nur wunderschön anzusehen. Er besitzt auch heilende, klärende Kräfte. Bedeutung: Roter Granat unterstützt uns in unserem Urteil und hilft uns Wahrheit von Lüge, Gut von Böse zu unterscheiden. Zusätzlich wird ihm die Stärkung des Kreislaufs und des Herzens zugeschrieben. Auch wird unsere Kreativität unter dem Einfluß dieses Schmucksteins nachhaltig angeregt.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
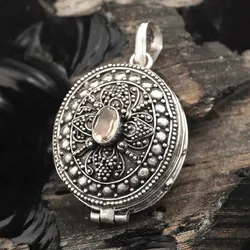
Drachensilber Citrin Medaillon aus 925 Silber Schmuck Kunst Handwerk - Silber;GelbEdles Medaillon mit Citrin filigran gearbeiteter Silberschmuck AnhängerDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der prachtvolle Edelstein in einer stilvollen, aber auch dezenten 925 Sterlingsilber Fassung im mittelalterlichen Stil. Der hochwertige Facettenschliff des Citrin verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt. Da es sich bei diesem Schmuckstück um ein handgearbeitetes Medaillon handelt, kann man dieses dementsprechend öffnen. Im inneren bietet es genug Stauraum (2,3 cm x 1,7cm x 0,7 cm [oval]) für ein Bild oder ein anderes kleines Geheimnis.Material: 925 Silber Edelstein: Citrin Länge Gesamt: 3,5 cmLänge Motiv: 2,5 cmBreite: 2,1 cmSteingröße Ø: 6 x 4 mmInnen Öse Ø: 5 mm Citrin: Der Citrin trägt seinen Namen aufgrund seiner Farbe. Dieser kommt aus dem Lateinischen, vom Wort citrus für Zitrone. Citrin ist gelb, zuweilen auch orange/bräunlich-orange, was durch Eiseneinschlüsse verursacht wird. Aber es war der gelbe Citrin, der dem Stein auch den Beinamen Sonnen-, Lebens-, oder Lichtstein gabt. Citrin ist ein Quarz und schon lange, etwa seit 480 v. Chr., im antiken Griechenland populär. Bedeutung: Der Edelstein sorgt für einen florierenden Stoffwechsel. Auch wirkt er sich positiv auf Magen, Darm und Milz aus, stärkt diese und ihm wird nachgesagt, sogar Verdauungsbeschwerden zu lindern oder ganz zu beheben. Auf die Seele wirkt der Citrin positiv ein. Er stabilisiert das Gefühlsleben selbst bei Depressionen. Der Citrin ist also ein ausgesprochener Unterstützer interner Vorgänge im Menschen. Er verhilft zu Vitalität und fördert das Selbstbewusstsein.95,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
CRC CERAMIC PASTE Keramikpaste CERAMIC PASTE 500mlCERAMIC PASTE ist die weiße, metallfreie Schrauben- und Montagepaste. Die universell einsetzbare Hochtemperaturpaste ist bis +1400 °C trennwirksam und als metallfreie Keramikpaste insbesondere für Aluminium- und Edelstahlbauteile im Einsatz. Sie eine hohe Anti-Seize-Wirkung, verhindert Kaltverschweißung und schützt vor Korrosion.31,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Socketol PasteZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Socketol Paste sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.114,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
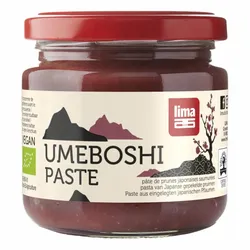
Umeboshi-PasteDie Ume-Aprikose (deren Salzlake auch den Ume Su- Essig ergibt), wird in Japan angebaut und besitzt einen stark säuerlichen Geschmack. Etwa einen Monat lang wird sie in einer Lake aus Meersalzmit Shiso-Blättern, die der Aprikose ihre schöne rote Farbe verleihen, einer Milchsäurefermentierung unterzogen. Im Umeboshi wird die Ume in Form ganzer Früchte präsentiert, die in kleine Stücke zerteilt werden können. Die Umeboshi-Past ist genau das gleiche Produkt, nur in Form einer löslichen Paste. Verwendung: Umeboshi-Past und Umeboshi sind zwei Gewürze mit einem erfrischenden, angenehm salzigen Geschmack, die den Geschmack von Soßen, Pickles, Vinaigretten, Veganaise, gekochtem Gemüse (wie Brokkoli, Blumenkohl ...), Reis, vegetarische Sushi, Sashimi ... aufwerten.9,78 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.